
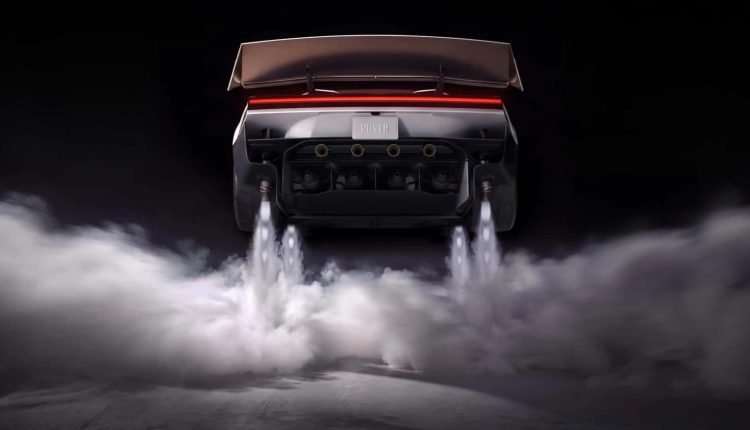

Η παρουσίαση του νέου Tesla Roadster δίνει μια αφορμή να συζητήσουμε πού κατευθύνεται η αυτοκίνηση. Προωθητήρες πεπιεσμένου αέρα, εναέριοι ελιγμοί, συστήματα αναρρόφησης και επιδόσεις που ξεπερνούν όσα έχουμε συνηθίσει συνθέτουν την εικόνα ενός οχήματος που δύσκολα εντάσσεται στις γνωστές κατηγορίες.
Χρειάζεται, βέβαια, να διατηρήσουμε τη διάκριση ανάμεσα στην επίδειξη ενός πρωτοτύπου και στην καθημερινή χρήση ενός αυτοκινήτου παραγωγής. Η παραγωγή του προγραμματίζεται για το 2028, ενώ παραμένουν ανοιχτά ερωτήματα σχετικά με την έγκριση και τη νομιμότητα των ιδιαίτερων λειτουργιών του σε κάθε χώρα. Οι αναφερόμενες επιδόσεις αποδίδονται στην εταιρεία και δεν αποτελούν στο σύνολό τους ανεξάρτητα πιστοποιημένες μετρήσεις.
Για την ασφαλιστική αγορά, ωστόσο, η συζήτηση αξίζει να ξεκινήσει τώρα. Η ανάπτυξη μιας τεχνολογίας προηγείται συνήθως της ευρείας διάδοσής της. Στο διάστημα που μεσολαβεί πρέπει να κατανοήσουμε τον κίνδυνο, να αποσαφηνίσουμε τις ευθύνες και να προετοιμάσουμε καλύψεις που θα έχουν πρακτικό αντίκρισμα όταν συμβεί μια ζημιά.
Το πρώτο ερώτημα είναι τι ακριβώς θα ασφαλίζουμε. Ένα αυτοκίνητο με δυνατότητα στιγμιαίας απογείωσης δεν ταυτίζεται αυτομάτως με ένα ηλεκτρικό αεροσκάφος κάθετης απογείωσης και προσγείωσης, τα γνωστά eVTOL. Ούτε μια ελεγχόμενη επίδειξη σε κλειστή εγκατάσταση σημαίνει ότι η ίδια λειτουργία θα επιτρέπεται στον δημόσιο δρόμο. Η τεχνική διαμόρφωση, η κατάταξη από τις αρμόδιες αρχές και η εγκεκριμένη χρήση θα καθορίσουν και την ασφαλιστική προσέγγιση.
Αυτό έχει άμεση σημασία για τον ιδιοκτήτη. Η αγορά ενός οχήματος με συγκεκριμένες εργοστασιακές δυνατότητες δεν σημαίνει ότι κάθε τρόπος αξιοποίησής τους περιλαμβάνεται στο ασφαλιστήριό του. Η κυκλοφορία στον δρόμο, η χρήση σε πίστα, μια οργανωμένη επίδειξη και ένας εναέριος ελιγμός χρειάζονται ξεχωριστή εξέταση.
Ας φανταστούμε ένα περιστατικό: το όχημα βρίσκεται σε ιδιωτικό χώρο, ενεργοποιεί τους προωθητήρες του και προκαλεί τραυματισμό ή ζημιά σε γειτονική ιδιοκτησία πριν εγκαταλείψει το έδαφος. Η διερεύνηση θα πρέπει να εξετάσει τη χρήση που γινόταν εκείνη τη στιγμή, την αιτία του συμβάντος και τις υποχρεώσεις των εμπλεκομένων. Παράλληλα, θα πρέπει να αποσαφηνιστεί ποια ασφαλιστική κάλυψη ανταποκρίνεται.
Ακόμη και τότε, πρόκειται για διαφορετικά ζητήματα: την αποζημίωση του τρίτου, τη ζημιά στο ίδιο το όχημα και την ενδεχόμενη αναζήτηση ευθύνης από τον χρήστη, τον κατασκευαστή ή άλλον εμπλεκόμενο. Η ύπαρξη μιας εξαίρεσης σε ένα συμβόλαιο δεν αρκεί για να απαντήσει σε όλα.
Η διεθνής ασφαλιστική αγορά διαθέτει ήδη σχετική εμπειρία. Η Allianz Commercial αναφέρει ότι παρέχονται ασφαλίσεις σε κατασκευαστές eVTOL για δοκιμαστικές πτήσεις, επισημαίνοντας κινδύνους όπως η απώλεια ισχύος, οι συγκρούσεις και οι ζημιές από ξένα αντικείμενα. Δίνει επίσης ιδιαίτερο βάρος στη διαχείριση ασφάλειας όταν η λειτουργία πραγματοποιείται σε πυκνοκατοικημένες περιοχές. Η Global Aerospace διαθέτει εξειδικευμένη δραστηριότητα για την προηγμένη εναέρια κινητικότητα και τις αναδυόμενες αεροπορικές τεχνολογίες.
Υπάρχει, επομένως, τεχνογνωσία πάνω στην οποία μπορούν να στηριχθούν νέες λύσεις. Η δυνατότητα ασφάλισης συγκεκριμένων δοκιμών, όμως, απέχει από τη διάθεση ενός τυποποιημένου προϊόντος για χιλιάδες ιδιώτες.
Ανάλογη προσοχή χρειάζεται και στη συζήτηση για το θεσμικό πλαίσιο. Η Ευρωπαϊκή Ένωση έχει θεσπίσει κανόνες για συγκεκριμένες επιχειρήσεις επανδρωμένων αεροσκαφών κάθετης απογείωσης και προσγείωσης μέσω του Εκτελεστικού Κανονισμού 2024/1111. Η EASA έχει προσθέσει καθοδήγηση για ζητήματα λειτουργίας, εκπαίδευσης χειριστών και διαχείρισης ενέργειας. Το πλαίσιο αυτό δεν συνιστά γενική άδεια για οποιοδήποτε αυτοκίνητο μπορεί να εκτελέσει έναν εναέριο ελιγμό.
Αντίστοιχα, ο Κανονισμός 785/2004 προβλέπει ελάχιστες ασφαλιστικές απαιτήσεις για αερομεταφορείς και φορείς εκμετάλλευσης αεροσκαφών που υπάγονται στο πεδίο εφαρμογής του. Η εφαρμογή του σε ένα νέο μέσο προϋποθέτει να έχει πρώτα αποσαφηνιστεί η νομική και επιχειρησιακή του κατάσταση.
Σημαντικό μέρος της ευθύνης θα συνδέεται πλέον και με το λογισμικό. Όταν ένας ελιγμός εκτελείται αυτόνομα, η αναζήτηση της αιτίας ενός ατυχήματος μπορεί να επεκτείνεται πέρα από τις ενέργειες του οδηγού: στον σχεδιασμό του συστήματος, στη συντήρηση, σε μια ενημέρωση ή σε αστοχία εξαρτήματος. Η νέα ευρωπαϊκή Οδηγία 2024/2853 για τα ελαττωματικά προϊόντα περιλαμβάνει ρητά το λογισμικό. Η προθεσμία μεταφοράς της στο εθνικό δίκαιο είναι η 9η Δεκεμβρίου 2026 και αφορά προϊόντα που τίθενται στην αγορά ή σε λειτουργία μετά την ημερομηνία αυτή.
Μέσα σε αυτή τη συζήτηση προκύπτει ένα ερώτημα που αφορά ιδιαίτερα την ελληνική αγορά: έχουμε προσεγγίσει με την απαιτούμενη σοβαρότητα την ηλεκτροκίνηση που βρίσκεται ήδη στην καθημερινότητά μας;
Η δική μου εκτίμηση είναι ότι, σε μέρος της αγοράς, η αναγκαία επιφυλακτικότητα εξακολουθεί να συγχέεται με τη φοβία απέναντι στην τεχνολογία. Η ενημέρωση που φτάνει στον καταναλωτή δεν είναι πάντοτε αρκετά σαφής, ενώ η δημόσια συζήτηση επηρεάζεται συχνά από εντυπωσιακούς τίτλους, μεμονωμένα περιστατικά και ανεπιβεβαίωτους ισχυρισμούς που αναπαράγονται στο διαδίκτυο.
 Δεν θεωρώ τεκμηριωμένο να αποδώσουμε την ίδια στάση σε όλες τις ασφαλιστικές επιχειρήσεις ή να υποστηρίξουμε ότι οι αποφάσεις τους βασίζονται συλλήβδην στην παραπληροφόρηση. Θεωρώ, όμως, εύλογο να ζητάμε περισσότερη διαφάνεια: όταν ένας κίνδυνος απορρίπτεται, επιβαρύνεται ή περιορίζεται, η απόφαση χρειάζεται σαφή τεχνική αιτιολόγηση.
Οι μπαταρίες, το κόστος επισκευής, η διαθεσιμότητα ανταλλακτικών και οι υποδομές τεχνικής υποστήριξης είναι ουσιαστικά θέματα ασφαλιστικής αξιολόγησης. Χρειάζονται στοιχεία και εξειδίκευση. Μια εικόνα πυρκαγιάς στα κοινωνικά δίκτυα, χωρίς γνώση της αιτίας και των συνθηκών, προσφέρει ελάχιστα σε αυτή τη δουλειά. Το ίδιο ισχύει για τις υπερβολικές διαβεβαιώσεις ότι μια νέα τεχνολογία δεν παρουσιάζει κανέναν ιδιαίτερο κίνδυνο.
Εάν, λοιπόν, ακόμη δυσκολευόμαστε να συζητήσουμε ψύχραιμα για ένα ηλεκτρικό αυτοκίνητο, πώς θα αξιολογήσουμε ένα όχημα που συνδυάζει ηλεκτροκίνηση, προωθητήρες και αυτοματοποιημένες λειτουργίες; Η απάντηση προϋποθέτει επένδυση στην εκπαίδευση, συνεργασία με κατασκευαστές και τεχνικούς και πρόσβαση στην εμπειρία εξειδικευμένων ασφαλιστικών αγορών.
Για τον ασφαλιστικό διαμεσολαβητή, η προετοιμασία αυτή έχει συγκεκριμένο περιεχόμενο. Χρειάζεται να γνωρίζει τι αγοράζει ο πελάτης, πώς πρόκειται να το χρησιμοποιήσει και ποια αποδοχή έχει δώσει ο ασφαλιστής. Να μπορεί να εξηγήσει τους περιορισμούς πριν από την έκδοση του συμβολαίου και να ελέγξει αν περισσότερες καλύψεις λειτουργούν συντονισμένα. Το ασφάλιστρο αποκτά νόημα αφού έχει αποσαφηνιστεί η προστασία που προσφέρει.
Δεν γνωρίζουμε ακόμη πόσο σύντομα τέτοια οχήματα θα βρουν θέση στην καθημερινή μετακίνηση. Γνωρίζουμε όμως ότι η ασφάλιση θα κληθεί να στηρίξει ανθρώπους που θα εμπιστευτούν νέες τεχνολογίες, επιχειρήσεις που θα επενδύσουν σε αυτές και τρίτους που μπορεί να υποστούν τις συνέπειες ενός ατυχήματος.
Η ετοιμότητα της αγοράς θα φανεί στην ποιότητα αυτής της προστασίας: στην κατανόηση του κινδύνου, στη σαφήνεια των όρων και στην ανταπόκριση όταν προκύψει η ανάγκη αποζημίωσης. Εκεί θα κριθεί αν μπορούμε πράγματι να ακολουθήσουμε την εξέλιξη της μετακίνησης.
 Address: 2 Tompra Str, Agia Paraskevi, 15342
 Office: +30 210 6397150, +30 210 6014037
 Mobile: +30 6973 201703
 Email: georgios@alexinsure.gr
 Website: www.alexinsure.gr